Openbank Deutschland – Banking
- 3,4
- Bewertung
- 50.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Banking auf dem Smartphone klingt zunächst nach einer einfachen Sache: App öffnen, Kontostand prüfen, Überweisung erledigen, fertig. Bei Openbank Deutschland – Banking habe ich aber schnell gemerkt, dass die eigentliche Qualität nicht nur an der Oberfläche hängt. Entscheidend ist, wie gut die App in den Momenten funktioniert, in denen ich gerade unterwegs bin, eine stabile Verbindung brauche oder eine Zahlung kontrollieren möchte. Openbank tritt dabei als Finanz-App von Openbank S.A. auf und richtet sich an Nutzer in Deutschland, die ihre Bankgeschäfte möglichst direkt mobil erledigen wollen.
Die Anwendung ist kostenlos und für alle Altersgruppen freigegeben. Sie wurde am 20. Dezember 2024 veröffentlicht und liegt in Version 1.8.2 vor. Für die Installation genügt ein Gerät mit Android 8.0 oder neuer. Im Google-Play-Umfeld kommt sie auf eine durchschnittliche Bewertung von 3,4 bei rund 750 Bewertungen; die Zahl der Installationen liegt bei über 50.000. Das ist noch keine riesige Reichweite, aber genug, um ein erstes Bild von einer jungen Banking-App zu bekommen.
Wie sich Openbank im Alltag mit wechselnder Verbindung schlägt
Wenn die Verbindung unterwegs schwankt, kommt es für mich nicht nur darauf an, ob die App wieder lädt, sondern auch darauf, an welcher Stelle ich einen Vorgang unterbrochen habe. Ich würde deshalb vor dem Losgehen wichtige Empfängerdaten bereithalten und offene Zahlungen erst bei stabilem Empfang abschließen. So wird die Netzqualität Teil der Planung – und genau daran zeigt sich, wann der mobile Ablauf bequem bleibt und wann ich ihn lieber vertage.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Wenn der Kontostand sofort sichtbar sein soll
Der typische Moment ist schnell beschrieben: Ich stehe im Laden, möchte eine Ausgabe einordnen und öffne die Banking-App. Genau hier zeigt sich, dass mobiles Banking immer von der Verbindungssituation abhängt. Kontostände, aktuelle Umsätze und viele sicherheitsrelevante Vorgänge müssen aus dem Bankensystem geladen oder dort bestätigt werden. Eine App kann noch so übersichtlich gestaltet sein – bei schlechtem Empfang wird aus einem kurzen Blick schnell eine Geduldsprobe.
Bei Openbank Deutschland ist deshalb meine wichtigste Empfehlung, die App nicht erst im letzten Augenblick einzurichten. Ich würde den Zugang zu Hause über eine verlässliche WLAN-Verbindung vorbereiten, die Anmeldung in Ruhe durchführen und anschließend prüfen, ob die wichtigsten Bereiche erreichbar sind. Das klingt banal, hilft aber besonders dann, wenn die erste Nutzung unterwegs stattfinden soll. Wer erst an der Kasse versucht, sich einzuloggen oder eine Sicherheitsabfrage einzurichten, macht sich unnötig abhängig von Mobilfunkqualität und Zeitdruck.
Die App passt gut zu Menschen, die ihr Konto regelmäßig vom Smartphone aus kontrollieren möchten. Der Wert liegt weniger in einem spektakulären Extra als in der Möglichkeit, Bankgeschäfte an den Ort zu verlagern, an dem sie tatsächlich anfallen. Ich kann eine Zahlung prüfen, eine Überweisung anstoßen oder meine finanzielle Situation einschätzen, ohne dafür einen Desktop-Rechner zu öffnen. Gleichzeitig sollte man sich bewusst machen, dass diese Freiheit mit einer stabilen Datenverbindung bezahlt wird.
Überweisungen unterwegs: praktisch, aber nicht für hektische Situationen
Eine Überweisung während der Fahrt, im Café oder kurz vor einem Termin ist ein realistischer Anwendungsfall. Ich würde Openbank dafür nutzen, wenn ich die Empfängerdaten bereits sorgfältig geprüft habe und nicht unter Zeitdruck stehe. Der Vorteil einer mobilen Bank-App ist hier klar: Das Smartphone ist ohnehin griffbereit, und der Vorgang lässt sich in den normalen Tagesablauf einbauen.
Der Nachteil liegt in der Kombination aus Verbindung und Konzentration. Wenn eine Seite langsam lädt, eine Bestätigung verspätet erscheint oder ich zwischen WLAN und Mobilfunk wechsle, ist schwer einzuschätzen, ob ein Auftrag bereits angenommen wurde. Genau dann sollte man nicht mehrfach auf die Bestätigung tippen. Besser ist es, kurz zu warten, anschließend den Umsatz- oder Auftragsstatus zu prüfen und erst danach erneut zu handeln. Diese kleine Gewohnheit verhindert doppelte Überweisungen eher als hektisches Wiederholen.
Für wiederkehrende Zahlungen würde ich mir außerdem eine persönliche Routine aufbauen: Empfängername, Betrag und Verwendungszweck vor dem Absenden kontrollieren, danach den Vorgang nicht sofort schließen und bei instabiler Verbindung später noch einmal den Kontostand prüfen. Das ist kein spezieller Kniff aus der Werbung, sondern eine sinnvolle Arbeitsweise für jede mobile Banking-App – bei Openbank fällt sie besonders ins Gewicht, weil die Anwendung als zentrale Bankoberfläche auf dem Smartphone genutzt wird.
Was der mobile Kontext mit der Bedienung macht
Openbank Deutschland ist vor allem dann sinnvoll, wenn ich mein Finanzleben nicht an einen festen Arbeitsplatz binden möchte. Im Zug, auf Reisen oder zwischen zwei Erledigungen kann ein kurzer Kontocheck beruhigend sein. Ich sehe darin einen deutlichen Unterschied zu klassischen Banklösungen, bei denen der Browser am Laptop noch immer die angenehmere Wahl für längere Sitzungen ist.
Für kleine Aufgaben ist das Smartphone überlegen. Ein einzelner Kontostand, eine kurze Kontrolle oder eine einfache Zahlung lassen sich mobil schneller erledigen. Für umfangreiche Finanzplanung, viele Buchungen oder das Vergleichen mehrerer Kontobewegungen bleibt ein größerer Bildschirm angenehmer. Wer seine Finanzen gern mit Tabellen, mehreren Fenstern oder ausführlichen Notizen organisiert, wird eine reine Smartphone-Nutzung wahrscheinlich als Einschränkung empfinden.
Ich würde die App auch nicht ausschließlich nach dem Kriterium beurteilen, wie schnell sie sich öffnen lässt. Beim Banking zählt ebenso, ob ich in einer lauten Umgebung konzentriert bleiben kann, ob eine Sicherheitsprüfung verständlich wirkt und ob ich nach einem kurzen Unterbrechen wieder weiß, an welcher Stelle ich war. Gerade unterwegs wird aus einer kleinen Unklarheit schnell ein Abbruch. Deshalb ist es hilfreich, Bankgeschäfte nicht nebenbei zwischen zwei Nachrichten zu erledigen, sondern ihnen wenigstens ein paar ungestörte Minuten zu geben.
Wenn die Verbindung abbricht oder eine Bestätigung unklar bleibt
Der unangenehmste Moment beim mobilen Banking ist nicht unbedingt ein kompletter Ausfall. Schwieriger ist eine halb fertige Aktion: Eine Überweisung wurde scheinbar abgeschickt, die Bestätigung erscheint aber nicht, oder die App reagiert nach dem Tippen nicht mehr. In dieser Situation sollte ich nicht sofort davon ausgehen, dass nichts passiert ist. Ich würde die App schließen, kurz warten und mich erneut anmelden, sobald die Verbindung wieder stabil ist. Danach prüfe ich zuerst die Kontobewegungen und den jeweiligen Auftrag, bevor ich etwas erneut ausführe.
Diese Vorgehensweise ist besonders wichtig bei schwachem Mobilfunk, in Tiefgaragen, in großen Gebäuden oder beim Wechsel zwischen verschiedenen Netzwerken. Ein Neustart kann die App wieder erreichbar machen, löst aber nicht automatisch die Frage, ob eine Transaktion bereits verarbeitet wurde. Die Kontrolle des Kontos ist deshalb der entscheidende Schritt. Wer sich diese Reihenfolge merkt, reduziert das Risiko, aus Unsicherheit eine Aktion doppelt anzustoßen.
Auch bei einer abgebrochenen Anmeldung würde ich nicht mehrfach in kurzer Folge neue Versuche starten. Zuerst sollte ich prüfen, ob die Internetverbindung funktioniert und ob ich mich vielleicht in einem Bereich mit schlechtem Empfang befinde. Danach kann ein erneuter Versuch sinnvoll sein. Wenn das Problem bestehen bleibt, ist ein späterer Versuch über eine stabilere Verbindung vernünftiger, als unterwegs immer wieder dieselben Eingaben zu wiederholen.
Das ist eine der Grenzen eines mobilen Bankkontos: Das Smartphone vermittelt den Eindruck, jederzeit handlungsfähig zu sein, aber eine Banktransaktion braucht verlässliche Kommunikation zwischen App, Gerät und Bank. Openbank kann diese Abhängigkeit nicht wegzaubern. Für mich bedeutet das, dass ich wichtige Zahlungen nicht bis zur letzten Minute aufschieben würde. Die App eignet sich gut als tägliches Werkzeug, weniger als Notfallplan für einen Moment, in dem jede Sekunde zählt.
Datensparsam und bewusst mit der App umgehen
Bei einer Finanz-App ist die Frage nach Daten und Verbindungen für mich wichtiger als bei vielen anderen mobilen Anwendungen. Ich öffne Banking nicht gedankenlos an jedem beliebigen Ort. In einem offenen WLAN würde ich besonders vorsichtig sein und sensible Vorgänge lieber über eine vertrauenswürdige Verbindung erledigen. Selbst wenn die Verbindung technisch funktioniert, sollte die Umgebung nicht dazu verleiten, Zugangsdaten oder Bestätigungen hastig einzugeben.
Ein praktischer Ansatz ist, die App nur dann zu öffnen, wenn ich wirklich etwas prüfen oder erledigen möchte, statt ständig den Kontostand zu aktualisieren. Das spart nicht nur mobile Daten, sondern verhindert auch, dass ich mich in unnötigen Kontrollschleifen verliere. Für den Alltag reicht es meist, Ausgaben zu festen Zeitpunkten zu prüfen und bei wichtigen Zahlungen bewusst vorzugehen.
Ich würde außerdem darauf achten, das Smartphone selbst geschützt zu halten. Eine Banking-App ist nur so sicher wie das Gerät, auf dem sie verwendet wird. Ein gesperrtes Telefon, aktuelle Systemsoftware und ein sorgfältiger Umgang mit Benachrichtigungen gehören für mich deshalb zur Nutzung dazu. Wenn andere Personen den Bildschirm sehen können, sollte ich keine Kontodetails offen lassen. Gerade in öffentlichen Verkehrsmitteln oder Wartebereichen ist Diskretion schnell wichtiger als ein paar Sekunden Zeitgewinn.
Wer ein begrenztes Datenvolumen hat, muss die App nicht automatisch meiden. Die meisten alltäglichen Bankvorgänge bestehen nicht aus großen Medieninhalten, sondern aus Kontoinformationen und Eingaben. Trotzdem sollte man nicht davon ausgehen, dass jede Funktion jederzeit ohne Netz verfügbar ist. Ich plane wichtige Aufgaben lieber dort, wo die Verbindung zuverlässig ist, und nutze unterwegs nur das, was wirklich notwendig ist.
Für wen Openbank Deutschland gut passt
Die App passt meiner Einschätzung nach zu Menschen, die eine moderne Bankbeziehung vor allem über das Smartphone führen möchten. Besonders praktisch ist sie für Nutzer, die ihren Kontostand häufig mobil prüfen, Zahlungen nicht an Öffnungszeiten oder einen festen Computer koppeln wollen und eine zentrale Anlaufstelle für alltägliche Bankgeschäfte suchen. Auch wer gerade von einer traditionellen Filialbank zu einer stärker digitalen Nutzung wechselt, kann den mobilen Ansatz attraktiv finden.
Ein realistisches Beispiel ist mein Alltag nach einem Einkauf: Ich komme nach Hause, öffne die App über mein WLAN und prüfe, ob die Abbuchung korrekt eingeordnet wurde. Später, unterwegs, möchte ich eine Rechnung begleichen. Weil ich die Empfängerdaten bereits vorbereitet habe, kann ich den Vorgang mit weniger Ablenkung durchführen. Falls das Mobilfunknetz an diesem Ort schwach ist, verschiebe ich die Überweisung bewusst, statt mehrfach zu tippen. Genau in solchen kleinen Entscheidungen liegt der praktische Nutzen der App.
Für Nutzer, die hauptsächlich Bargeld verwenden, persönliche Beratung in einer Filiale erwarten oder ihre Bankgeschäfte nur selten digital erledigen, ist Openbank möglicherweise nicht die naheliegendste Wahl. Ebenso würde ich die App nicht als alleinige Lösung für sehr komplexe Finanzplanung empfehlen. Wer Wertpapierverwaltung, ausführliche Auswertungen oder eine besonders breite Desktop-Arbeitsumgebung sucht, sollte prüfen, ob ein klassisches Online-Banking-Angebot oder eine zusätzliche Finanzsoftware besser zum eigenen Arbeitsstil passt.
Wie sie sich von klassischen Alternativen unterscheidet
Im Vergleich zum gewöhnlichen Browser-Banking liegt die Stärke von Openbank Deutschland in der Nähe zum mobilen Alltag. Ich muss nicht erst einen Rechner suchen und kann Bankgeschäfte dort erledigen, wo sie entstehen. Der Preis dafür ist eine stärkere Abhängigkeit vom Smartphone, vom Akkustand und von der Netzqualität. Browser-Banking wirkt oft weniger spontan, kann bei langen Vorgängen auf einem großen Bildschirm aber übersichtlicher sein.
Im Vergleich zu reinen Haushaltsbuch-Apps verfolgt Openbank einen anderen Zweck. Eine Finanzübersicht kann Ausgaben aus verschiedenen Konten zusammenführen und Trends darstellen, während eine Banking-App näher am tatsächlichen Konto und an konkreten Bankvorgängen bleibt. Ich würde deshalb nicht erwarten, dass Openbank automatisch die beste Lösung für detaillierte Budgetplanung ist. Ihre Rolle sehe ich eher darin, Bankgeschäfte direkt zu erledigen und den Kontozugriff mobil verfügbar zu machen.
Auch eine klassische Filialbank hat Vorteile, die eine App nicht ersetzt. Wenn eine ungewöhnliche Situation persönliche Erklärung verlangt, kann ein Ansprechpartner hilfreicher sein als eine mobile Oberfläche. Openbank ist für mich dann überzeugender, wenn ich einfache und regelmäßige Vorgänge selbstständig erledigen möchte. Wer bei jeder finanziellen Entscheidung Unterstützung braucht, sollte den digitalen Ansatz nicht nur nach Bequemlichkeit beurteilen.
Was die aktuelle Version für die Entscheidung bedeutet
Die Version 1.8.2 zeigt, dass sich die Anwendung noch in einer vergleichsweise frühen Phase befindet. Das muss kein Nachteil sein, aber bei einer jungen Banking-App würde ich Updates aufmerksam verfolgen und neue Versionen nicht dauerhaft aufschieben. Gerade bei Finanzanwendungen können Verbesserungen an Stabilität, Anmeldung und Bedienabläufen einen spürbaren Unterschied machen.
Die durchschnittliche Bewertung von 3,4 ist für mich ein Hinweis, die App mit realistischen Erwartungen zu installieren. Sie ist weder automatisch ein Warnsignal noch ein Grund für uneingeschränktes Vertrauen. Ich würde nach der Einrichtung zunächst kleine, überschaubare Aufgaben erledigen, die Kontodarstellung prüfen und mich mit den Sicherheitsabläufen vertraut machen. Erst wenn diese Grundlagen zuverlässig funktionieren, würde ich die App als Hauptzugang für wichtige Zahlungen verwenden.
Dass Openbank Deutschland kostenlos erhältlich ist, senkt die Einstiegshürde. Trotzdem sollte niemand eine Finanz-App nur deshalb wählen, weil die Installation nichts kostet. Wichtiger sind die eigenen Prioritäten: Reicht mobiles Banking für die täglichen Aufgaben? Ist eine stabile Verbindung meistens vorhanden? Möchte ich selbstständig handeln oder persönliche Betreuung? Die Antworten darauf sagen mehr über die Eignung aus als der Preis.
Mein Urteil zur Verbindung als Teil der Nutzererfahrung
Openbank Deutschland macht mobiles Banking nachvollziehbar und alltagstauglich, solange ich die Grenzen der Verbindung mitdenke. Die App ist besonders nützlich für schnelle Kontrollen und normale Bankvorgänge, wenn ich ein vertrauenswürdiges Netz und ein geschütztes Smartphone zur Verfügung habe. Ihr größter praktischer Vorteil ist die Flexibilität: Bankgeschäfte müssen nicht mehr an einen bestimmten Ort gebunden sein.
Gleichzeitig ist genau diese Flexibilität nicht dasselbe wie Unabhängigkeit vom Netz. Bei einer unterbrochenen Verbindung brauche ich Geduld, eine klare Prüfroutine und die Bereitschaft, einen Vorgang später fortzusetzen. Wer das akzeptiert und wichtige Zahlungen nicht auf den letzten Moment verschiebt, kann die App sinnvoll in den Tagesablauf einbauen. Wer dagegen jederzeit sofortigen Zugriff ohne Verbindungsrisiko erwartet, wird wahrscheinlich enttäuscht sein.
Mein persönlicher Eindruck fällt deshalb ausgewogen aus: Openbank Deutschland ist eine brauchbare mobile Banking-Lösung für selbstständige Nutzer, aber keine Abkürzung um die praktischen Grenzen vernetzter Finanz-Apps. Ich würde sie Freunden empfehlen, die ihre alltäglichen Bankgeschäfte gern per Smartphone erledigen und mit einem bewussten Umgang mit Verbindung, Sicherheit und Bestätigungen kein Problem haben. Für umfangreiche Finanzverwaltung, intensive persönliche Beratung oder Situationen ohne zuverlässiges Netz würde ich eine ergänzende oder alternative Lösung einplanen.
Häufig gestellte Fragen zu Openbank Deutschland – Banking
01Was ist Openbank Deutschland – Banking und für wen eignet sich die App?
Openbank Deutschland – Banking ist die mobile Anwendung der Openbank, über die sich Bankgeschäfte direkt per Smartphone erledigen lassen. Nutzer können unter anderem Konten verwalten, Umsätze prüfen, Überweisungen ausführen und Kartenfunktionen nutzen. Die App richtet sich vor allem an Kunden, die ihre Finanzen digital organisieren möchten und Wert auf eine moderne, weitgehend papierlose Banking-Erfahrung legen.
02Welche Funktionen bietet die Openbank-App im Alltag?
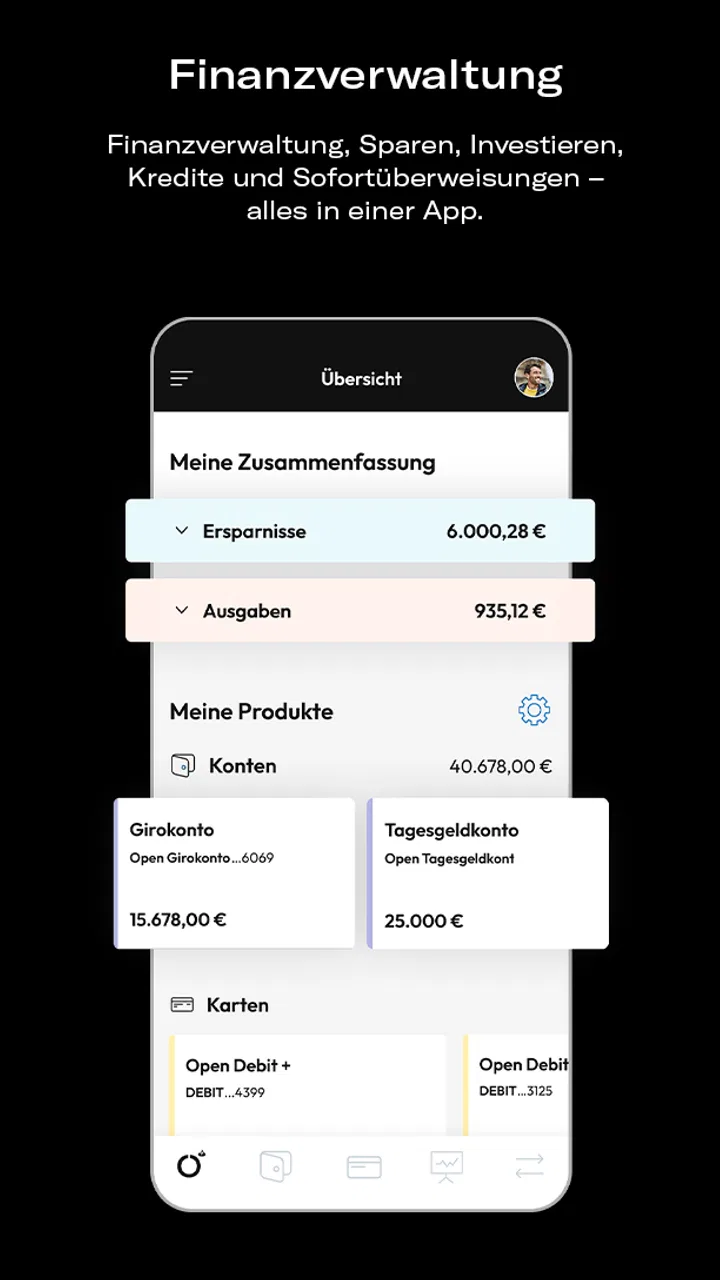
Nach der Anmeldung bietet die App einen Überblick über Kontostände, Transaktionen und persönliche Finanzbewegungen. Je nach Produkt können Nutzer Überweisungen tätigen, Zahlungsempfänger verwalten, Karten kontrollieren und bestimmte Sicherheits- oder Benachrichtigungseinstellungen anpassen. Praktisch ist die zentrale Darstellung der wichtigsten Kontoinformationen. Der genaue Funktionsumfang kann jedoch vom gewählten Konto, Kartenmodell und aktuellen Angebot der Bank abhängen.
03Wie sicher ist das mobile Banking mit Openbank Deutschland?
Die App verwendet übliche Sicherheitsmechanismen für digitales Banking, darunter eine geschützte Anmeldung und je nach Gerät biometrische Verfahren wie Fingerabdruck oder Gesichtserkennung. Zusätzlich können Transaktionen und Zugriffe durch weitere Bestätigungen abgesichert werden. Nutzer sollten ausschließlich die offizielle App installieren, ihr Smartphone aktuell halten, keine Zugangsdaten weitergeben und bei verdächtigen Nachrichten niemals Links oder Anmeldedaten verwenden.
04Kann ich über die App ein Openbank-Konto eröffnen?
Die Kontoeröffnung ist grundsätzlich digital vorgesehen, sofern das jeweilige Openbank-Produkt in Deutschland verfügbar ist und die Voraussetzungen erfüllt werden. Während des Prozesses müssen Interessenten persönliche Angaben machen und ihre Identität bestätigen. Ob die Eröffnung vollständig in der App abgeschlossen werden kann, hängt vom konkreten Konto und den geltenden Prüfverfahren ab. Vor dem Antrag sollten Gebühren, Bedingungen und Mindestanforderungen sorgfältig gelesen werden.
05Ist Openbank Deutschland – Banking kostenlos und welche Kosten können entstehen?
Das Herunterladen der App ist normalerweise kostenlos; daraus folgt jedoch nicht automatisch, dass sämtliche Bankdienstleistungen gebührenfrei sind. Mögliche Kosten können je nach Konto, Karte, Bargeldabhebung, Fremdwährungseinsatz oder bestimmten Zusatzleistungen entstehen. Auch Mobilfunk- oder Datengebühren des eigenen Anbieters sind möglich. Vor der Nutzung sollten Interessenten das aktuelle Preis- und Leistungsverzeichnis sowie die Produktbedingungen von Openbank prüfen.
Vorteile
- Kostenloses Girokonto mit übersichtlicher App-Verwaltung
- Echtzeitbenachrichtigungen informieren sofort über Kontobewegungen
- Karten lassen sich bei Verlust direkt in der App sperren
- Praktische Funktionen für Überweisungen und Daueraufträge
- Modernes Design erleichtert die tägliche Kontonutzung
Nachteile
- Nicht alle Bankservices sind vollständig auf Deutsch verfügbar
- Für manche Funktionen gelten Bedingungen oder zusätzliche Gebühren
- Der Support ist nicht jederzeit telefonisch erreichbar
- Einige Nutzer berichten von Verzögerungen bei der Kontoeröffnung
- Für die Nutzung wird ein kompatibles Smartphone mit Internet benötigt

Openbank Deutschland – Banking
Galerie